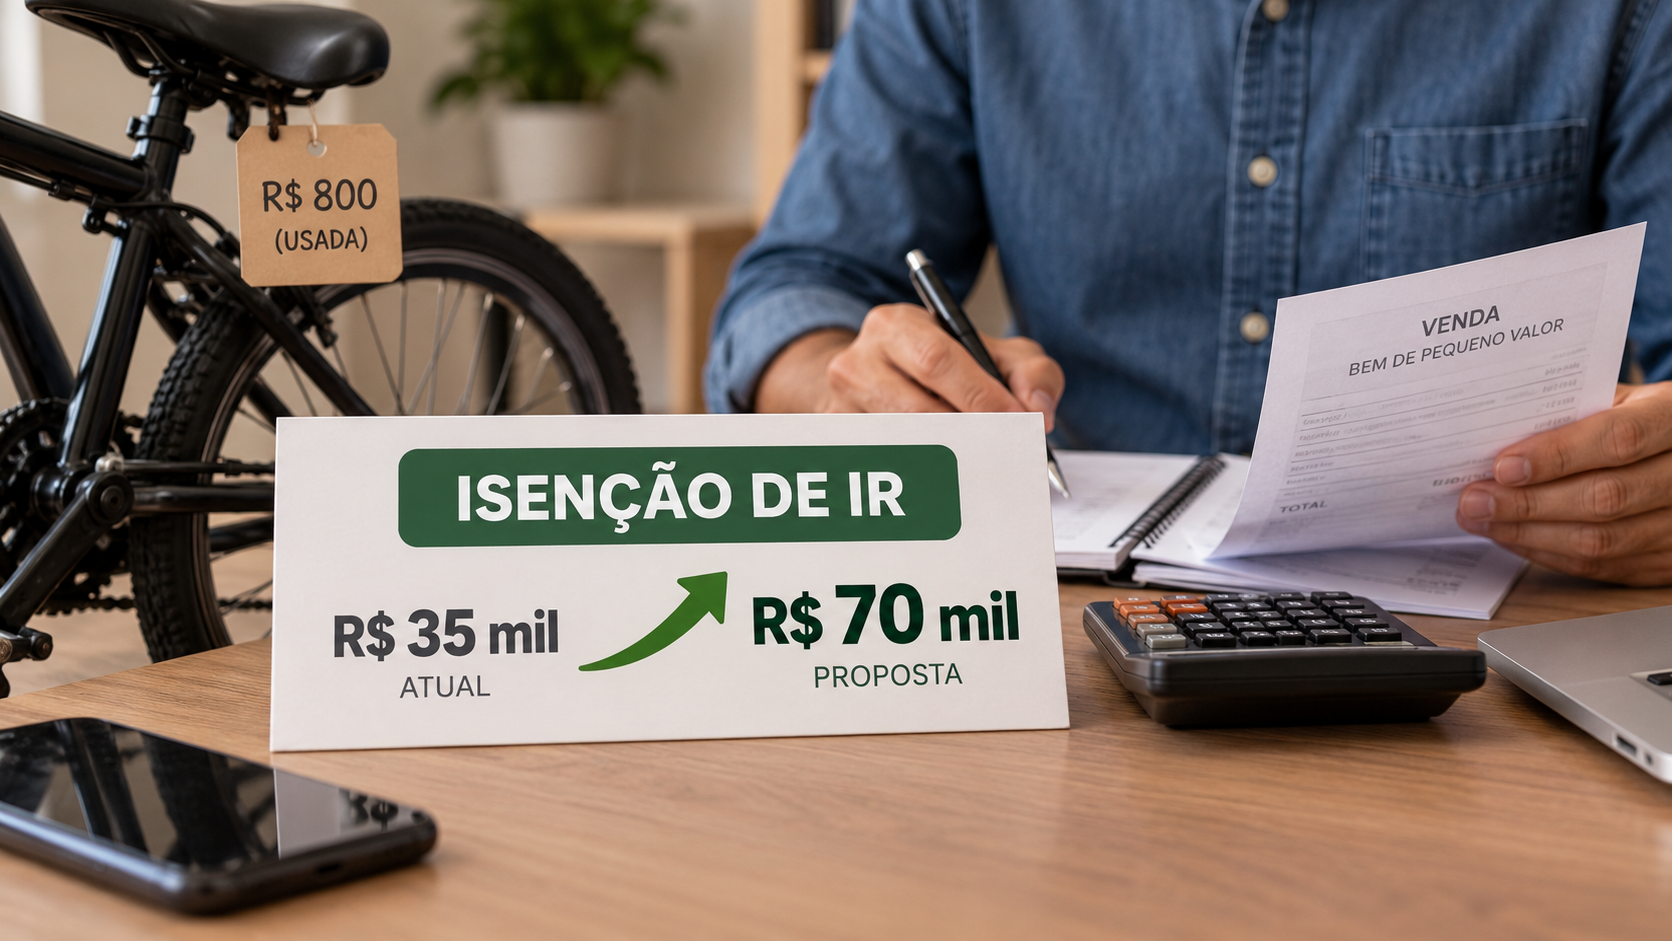
Uma proposta em análise na Câmara dos Deputados pode alterar a forma como o Imposto de Renda incide sobre ganhos obtidos com a venda de bens de pequeno valor. O texto prevê que a referência usada para a isenção passe de R$ 35 mil para R$ 70 mil.
A mudança alcançaria as operações enquadradas na regra de isenção prevista para a venda de bens de pequeno valor. Se for aprovada, a nova faixa poderá reduzir o número de situações em que o contribuinte precisa calcular e informar ganho de capital decorrente desse tipo de operação.
O projeto ainda está em tramitação. Portanto, o limite atualmente aplicado continua sendo de R$ 35 mil até que uma eventual alteração seja aprovada e entre em vigor conforme as regras do processo legislativo.
O que está previsto no projeto
A proposta atualiza o valor de referência utilizado para identificar as vendas de bens de pequeno valor. O limite, que hoje é de R$ 35 mil, seria dobrado para R$ 70 mil.
O foco do texto está no valor da operação. A medida não cria uma isenção geral para qualquer venda de patrimônio nem elimina as regras aplicáveis ao ganho de capital. Ela modifica o parâmetro monetário usado para a faixa específica de operações consideradas de pequeno valor.
Na prática, o projeto pretende ajustar uma regra que estabelece quando o ganho obtido com a venda de um bem pode ficar dispensado da cobrança do Imposto de Renda. A aplicação dependeria da aprovação da proposta e da observância das demais condições previstas na legislação.
Como funciona a referência atual
O Imposto de Renda sobre ganho de capital pode ser aplicado quando uma pessoa física vende um bem por valor superior ao que havia pago por ele. A diferença positiva entre o custo de aquisição e o valor da venda é considerada ganho, conforme as regras tributárias aplicáveis.
Para determinadas vendas de bens de pequeno valor, a legislação estabelece uma faixa de isenção. Atualmente, o limite usado nessa regra é de R$ 35 mil. O projeto apresentado à Câmara propõe que esse teto seja atualizado para R$ 70 mil.
A referência não deve ser confundida com o valor do lucro obtido na negociação. O parâmetro diz respeito ao valor da venda do bem, enquanto o ganho de capital corresponde à diferença entre o preço de aquisição e o preço pelo qual o patrimônio foi vendido.
Essa distinção é relevante porque uma operação pode ter valor de venda dentro da faixa prevista na legislação, mas o contribuinte ainda precisa observar as condições específicas da regra. A proposta altera o limite, sem afastar a necessidade de verificar o enquadramento de cada caso.
Quem pode ser alcançado
O texto pode atingir pessoas que realizam vendas ocasionais de bens e obtêm algum ganho na operação. São situações diferentes da atividade habitual de compra e venda, que segue regras próprias de tributação.
Com a elevação do limite, vendas de até R$ 70 mil poderiam ser abrangidas pela faixa de isenção prevista no projeto, desde que atendidos os demais requisitos legais. O efeito, portanto, estaria concentrado nas operações que hoje ficam acima de R$ 35 mil e abaixo do novo valor proposto.
A mudança não significa que toda pessoa que vender um bem por até R$ 70 mil estará automaticamente dispensada de qualquer obrigação relacionada ao Imposto de Renda. A isenção depende do tipo de operação e das condições definidas pela legislação tributária.
Também não se trata de uma autorização para deixar de registrar informações quando a declaração exigir o lançamento da operação. A proposta modifica o limite da isenção, mas não substitui as orientações da Receita Federal sobre declaração, apuração e documentação de ganhos de capital.
Impacto na apuração do ganho de capital
Quando uma venda não se enquadra em uma hipótese de isenção, o contribuinte deve verificar se houve ganho de capital e seguir o procedimento correspondente. Esse cálculo considera, entre outros elementos, o valor de aquisição e o preço de venda do bem.
Ao elevar o limite da faixa específica de R$ 35 mil para R$ 70 mil, o projeto amplia o conjunto de operações que poderia ficar fora da cobrança do imposto sobre o ganho, caso as demais condições sejam cumpridas.
O texto, porém, não transforma o ganho de capital em uma categoria sem tributação. As regras gerais continuam aplicáveis às vendas que não se enquadrarem na isenção ou que ultrapassarem o limite estabelecido.
Por isso, a aprovação da proposta não eliminaria a necessidade de analisar cada venda individualmente. O contribuinte continuaria responsável por identificar o tipo de bem, o valor da operação, o custo de aquisição e o eventual enquadramento nas normas do Imposto de Renda.
O que muda para a declaração
A principal consequência prevista é a ampliação da faixa que pode ser tratada como isenta. Dependendo do formato final do texto e das regras de aplicação, isso poderá alterar a forma de apuração de determinadas vendas e o tratamento dado a elas na declaração.
O projeto não autoriza, por si só, a alteração imediata dos procedimentos adotados pelos contribuintes. Enquanto a tramitação não for concluída, permanece em vigor o limite atual de R$ 35 mil.
Também será necessário verificar o texto aprovado, caso a proposta avance, para saber a partir de quando a nova regra produziria efeitos e quais procedimentos seriam exigidos. Essas definições dependem do processo legislativo e da regulamentação correspondente, quando necessária.
Até que haja mudança formal na legislação, a orientação é manter documentos que comprovem a aquisição e a venda dos bens. Comprovantes, contratos e registros da operação podem ser necessários para demonstrar os valores informados e permitir a apuração adequada do eventual ganho.
Tramitação na Câmara
A proposta está em análise na Câmara dos Deputados e ainda não representa uma alteração válida na legislação do Imposto de Renda. Como ocorre com os projetos em tramitação, o texto pode passar por diferentes etapas, receber modificações ou não ser aprovado.
O conteúdo em discussão estabelece a elevação do limite de R$ 35 mil para R$ 70 mil. A mudança definitiva dependerá da conclusão da tramitação e da aprovação nas instâncias previstas no processo legislativo.
Enquanto isso, contribuintes que venderem bens devem observar a regra em vigor no período correspondente à operação. A análise deve considerar não apenas o valor da venda, mas também a natureza do bem, a existência de ganho e as obrigações previstas para a declaração do Imposto de Renda.
Diferença entre venda ocasional e atividade habitual
A proposta trata da referência para vendas de bens de pequeno valor e não estabelece uma regra geral para atividades comerciais. Uma venda eventual de patrimônio tem tratamento diferente de uma atividade organizada de compra e revenda de bens.
Essa diferença pode influenciar a forma de tributação e as obrigações do contribuinte. Por isso, a elevação do limite não deve ser interpretada como uma mudança abrangente em todas as operações de venda realizadas por pessoas físicas.
O alcance efetivo da medida dependerá da redação aprovada e da interpretação das normas aplicáveis. Até a conclusão do processo, continuam valendo os critérios atuais para identificar as operações sujeitas ao Imposto de Renda e as hipóteses de isenção.
Próximos passos
O projeto ainda precisa avançar na Câmara para que a alteração possa ser discutida e eventualmente aprovada. Caso o texto seja modificado durante a tramitação, o valor do limite e as condições da isenção poderão ser ajustados.
Por enquanto, a proposta representa uma tentativa de atualizar o parâmetro monetário usado na regra de pequenos valores. A referência de R$ 35 mil seria substituída por R$ 70 mil, ampliando a faixa que poderia receber tratamento isento, sem afastar as demais regras do Imposto de Renda.
A informação foi divulgada pela Agência Câmara de Notícias.