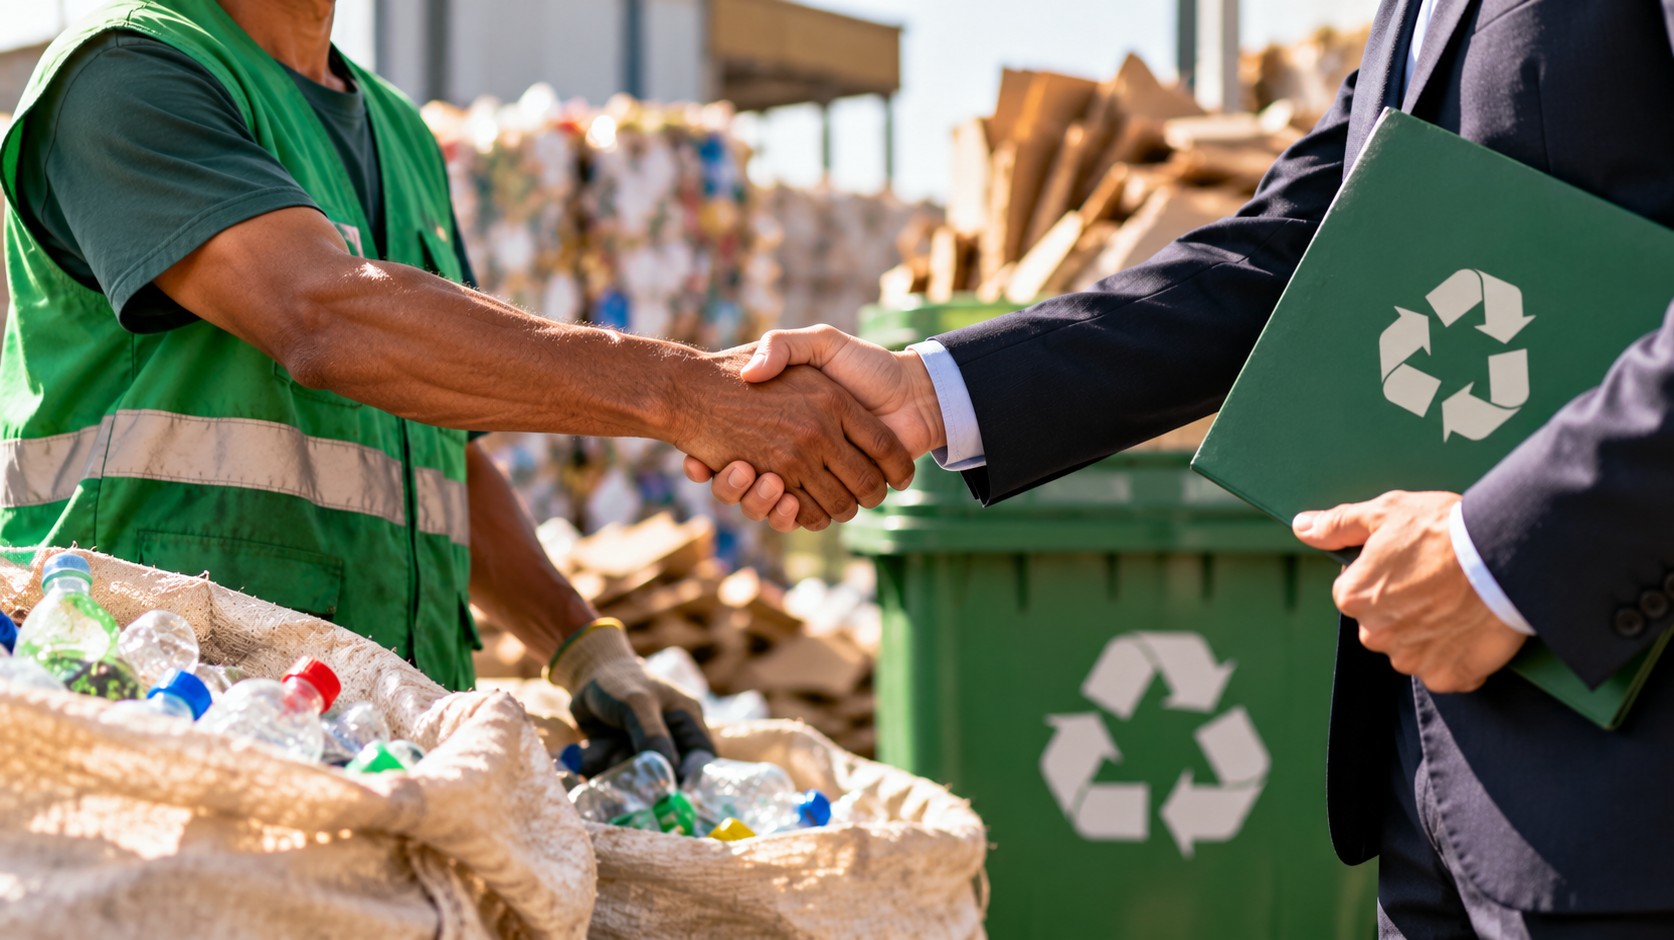
Um projeto em análise na Câmara dos Deputados prevê a criação de incentivo fiscal para empresas que comprarem materiais recicláveis diretamente de catadores. A medida concentra o benefício tributário na empresa responsável pela aquisição e reconhece a origem dos produtos comercializados pelos trabalhadores.
A proposta trata da relação entre a coleta e a etapa seguinte da cadeia de reciclagem: a venda dos materiais para empresas. O objetivo do texto é incluir essas compras entre as operações que podem receber tratamento tributário específico.
O projeto ainda está em tramitação no Legislativo. Portanto, a previsão depende da análise e da aprovação das etapas parlamentares necessárias para que possa produzir efeitos.
Benefício seria destinado às empresas compradoras
O ponto central da proposta é a empresa que adquire os materiais coletados pelos catadores. Em vez de criar um benefício diretamente vinculado à atividade de coleta, o texto prevê uma vantagem fiscal para quem realizar a compra.
Com isso, a operação comercial feita na origem da cadeia passaria a ser considerada para fins de incentivo. Os catadores aparecem como fornecedores dos materiais recicláveis, enquanto as empresas são o grupo ao qual o benefício tributário seria dirigido.
A proposta, portanto, não trata apenas da destinação dos resíduos ou da atividade de coleta. O foco está no momento em que o material deixa a base da cadeia e é vendido a uma empresa.
Compra direta entra no debate sobre reciclagem
O projeto leva para o campo tributário uma relação comercial que envolve catadores e empresas. A compra direta é o elemento usado pelo texto para vincular a operação ao incentivo previsto.
Na prática descrita pela proposta, a origem do material é relevante para o reconhecimento da compra. Não se trata de qualquer aquisição de recicláveis, mas de uma operação realizada diretamente com catadores.
Essa distinção coloca a relação entre comprador e fornecedor no centro da medida. A empresa interessada no benefício precisaria adquirir os materiais de trabalhadores que atuam na coleta, conforme a regra prevista no projeto.
O texto também desloca o debate sobre a reciclagem para uma etapa posterior à coleta. A discussão deixa de se limitar ao trabalho de recolhimento e passa a considerar as condições da venda dos materiais para o setor empresarial.
Proposta relaciona atividade dos catadores à política fiscal
Ao prever incentivo para empresas que compram de catadores, o projeto associa a política tributária à cadeia de comercialização de materiais recicláveis. A medida reconhece que a atividade desses trabalhadores está ligada não apenas à coleta, mas também à circulação dos produtos até os compradores.
A operação comercial é o elo utilizado para estabelecer essa conexão. O benefício seria aplicado à empresa que participa da etapa de aquisição, enquanto o trabalho dos catadores daria origem aos materiais incluídos na transação.
O desenho proposto mantém os papéis distintos dentro da relação. De um lado, estão os catadores responsáveis pela coleta e pela oferta dos materiais. De outro, encontram-se as empresas que compram os produtos e poderiam ter acesso ao incentivo fiscal previsto.
Essa estrutura faz com que a compra seja o fato determinante para a aplicação da medida. A proposta não cria, no texto apresentado, uma regra geral para toda a cadeia de reciclagem, mas estabelece uma hipótese relacionada às aquisições feitas diretamente de catadores.
Tramitação ainda precisa avançar
Por estar em análise na Câmara, o projeto ainda não representa uma regra em vigor. A proposta precisa seguir o processo legislativo antes de eventual aplicação do incentivo fiscal.
Durante a tramitação, o texto pode ser examinado pelas instâncias responsáveis e receber alterações. A aprovação dependerá da apreciação parlamentar conforme o andamento definido para a matéria.
Enquanto não houver conclusão desse processo, as empresas não podem considerar o incentivo como um benefício disponível. A previsão apresentada pelo projeto depende da transformação da proposta em norma válida.
A tramitação também será o espaço para a definição dos detalhes necessários à aplicação da medida, caso o texto avance. O projeto estabelece a relação entre a compra feita de catadores e o incentivo fiscal, mas sua efetivação está condicionada ao prosseguimento da análise legislativa.
Relação comercial é o centro da medida
O projeto coloca a compra direta como critério para aproximar a política fiscal da atividade dos catadores. A empresa não seria beneficiada simplesmente por atuar com materiais recicláveis, mas por realizar a aquisição junto a esses trabalhadores, conforme a previsão apresentada.
Essa escolha dá à origem do material um papel importante na operação. O fato de os produtos terem sido coletados por catadores e vendidos diretamente às empresas é o que conecta a transação ao incentivo previsto.
Com a proposta, a Câmara passa a discutir se o tratamento tributário pode ser usado para reconhecer esse trecho específico da cadeia. A iniciativa não trata a reciclagem apenas como uma atividade ambiental ou de gestão de materiais, mas também como uma relação de compra e venda que pode ser considerada pela legislação fiscal.
O debate envolve, assim, a forma como o poder público reconhece operações realizadas na base da cadeia de reciclagem. O benefício, se aprovado nos termos propostos, seria direcionado ao comprador empresarial, mas dependeria da participação dos catadores como origem dos materiais.
O que está previsto
Em síntese, o projeto em análise na Câmara:
- prevê incentivo fiscal para empresas que comprarem materiais recicláveis de catadores;
- vincula o benefício à aquisição realizada diretamente desses trabalhadores;
- considera a etapa de venda dos materiais dentro da cadeia de reciclagem;
- mantém a proposta em fase de tramitação no Legislativo.
A medida ainda não alterou as regras tributárias. Seu conteúdo poderá ser analisado e eventualmente modificado durante o processo legislativo.
Fonte: Agência Câmara de Notícias.